Wer zahlt, wenn die Bank fällt?
Thailand 1997, Paraguay 1995, Credit Suisse 2023: drei Bankenkrisen, drei Antworten auf die Frage, wer am Ende sein Geld verliert. Die Sparer kamen nicht überall gleich davon.
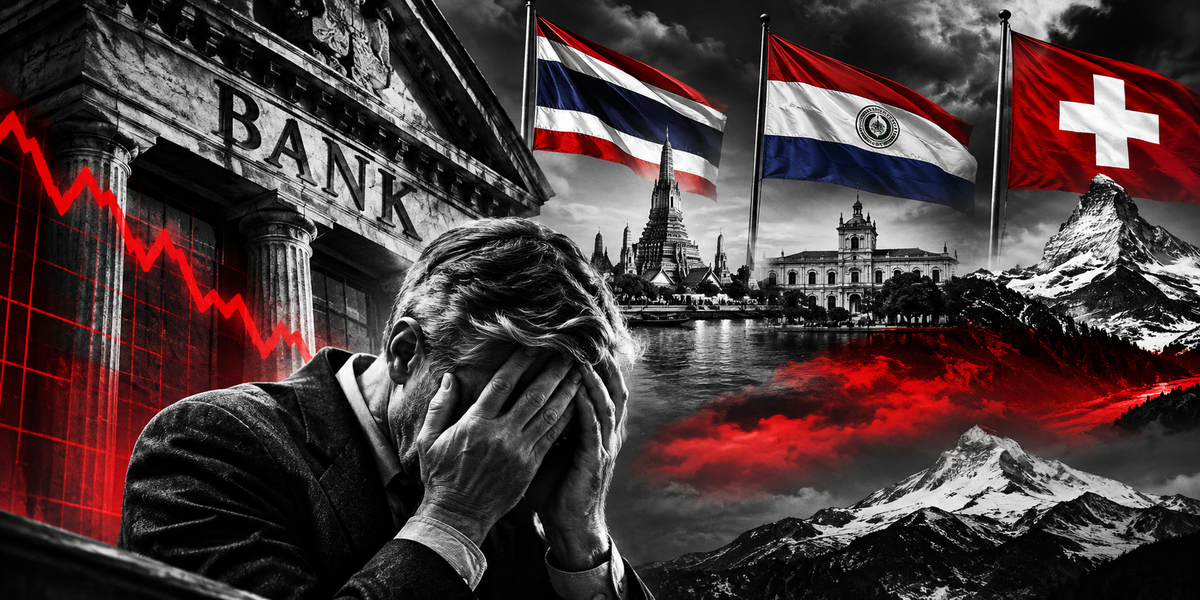
Thailand 1997, Paraguay 1995, Credit Suisse 2023: drei Bankenkrisen, drei Antworten auf die Frage, wer am Ende sein Geld verliert. Die Sparer kamen nicht überall gleich davon.
Von Nico Stino
Wer heute durch Bangkok fährt, sieht Glastürme, in denen Banken residieren, als wäre nie etwas geschehen. Dabei verschwand hier vor 29 Jahren fast über Nacht ein ganzer Zweig der Finanzindustrie. Die Frage, die mich seither beschäftigt, ist einfach: Was geschah mit dem Geld der Kunden?
Sie ist auch für die Schweiz nicht akademisch. Im März 2023 hat der Bund an einem einzigen Wochenende die zweitgrösste Bank des Landes verschwinden lassen. Wer damals ein Konto bei der Credit Suisse hatte, durfte aufatmen. Wer Aktien oder bestimmte Anleihen hielt, nicht.
Thailand: 56 Finanzhäuser verschwinden
Die thailändische Krise begann nicht mit einem Knall, sondern mit einem leisen Leck. Schon im ersten Quartal 1997 lösten Zweifel an Kapital und Liquidität der Finanzgesellschaften und kleinen Banken einen Ansturm der Einleger aus.
Diese Finanzgesellschaften waren keine Banken im engeren Sinn. Es handelte sich um Nichtbanken, die dennoch Gelder entgegennahmen und stark in Immobilien- und Konsumkredite investiert waren. Als die Immobilienblase platzte, platzten sie mit.
Was folgte, war eine Rettung im Verborgenen. Der Entwicklungsfonds der Zentralbank, der FIDF, pumpte zwischen März und Juli 1997 still und leise über 400 Milliarden Baht in die Finanzgesellschaften – rund 17 Milliarden Dollar. Es half nichts.
Im Juni 1997 stoppte die Zentralbank den Betrieb von 16 Finanzgesellschaften, darunter Finance One, eines der grössten Häuser des Landes. Im August folgten 42 weitere. Insgesamt waren es 58. Im Dezember schloss die Zentralbank 56 davon endgültig; damit war jede Hoffnung auf Rückzahlung ohne staatlich gesteuerte Abwicklung dahin. Auch die Banken blieben nicht verschont: 1998 übernahm der Staat die Kontrolle über zwölf weitere Finanzgesellschaften und fünf kleinere Banken.
Wer in Thailand verlor
Die Antwort ist unbequem: Es kam darauf an, wann man wo sein Geld hatte.
Die Zentralbank legte die Rangfolge offen. Gouverneur Thanong Bidaya erklärte im September 1997 vor IWF und Weltbank, zuerst müssten Aktionäre und Gläubiger nachrangiger Schulden bluten; bei den suspendierten Gesellschaften hätten auch die übrigen Gläubiger Verluste mitzutragen.
Für die Kunden der geschlossenen Häuser gab es kein Bargeld, sondern Papier. Ihre Einlagen wurden gegen Schuldscheine einer staatlichen Finanzgesellschaft getauscht, während andere Gläubiger erhebliche Verluste hinnehmen mussten. Konkret durften Einleger und Gläubiger ihre Forderungen in staatlich garantierte Papiere der Krung Thai Thanakit und der Krung Thai Bank umwandeln. Das Geld war nicht weg. Aber es war blockiert, in Papier gebunden, in einer Zeit, in der jeder Baht zählte.
Wer dagegen bei einem Institut blieb, das offen blieb, war geschützt. Nach Ankündigung der Pauschalgarantie verlor kein garantierter Einleger oder Gläubiger mehr Geld. Bezahlt hat die Allgemeinheit. Der FIDF verlor bei der Rettung der Banken und Finanzgesellschaften insgesamt 1,4 Billionen Baht, umgerechnet 34 Milliarden Dollar.
Und dann ist da der Verlust, den keine Garantie auffängt: der Baht selbst. Die Währung verlor nach der Freigabe im Juli 1997 innert Monaten rund die Hälfte ihres Werts gegenüber dem Dollar. Wer seine 100'000 Baht nominal zurückbekam, hielt real noch etwa die Hälfte in den Händen. Der Kontoauszug stimmte. Die Kaufkraft nicht.
Paraguay: Hier war das Geld wirklich weg
Paraguay zeigt, wie es aussieht, wenn kein Staat mit Billionen bereitsteht. Die Krise brach unter Präsident Juan Carlos Wasmosy aus. Auslöser war im April 1995 die Entdeckung einer grossen Veruntreuung in der Zentralbank; danach gerieten die beiden grossen Inlandbanken Bancopar und Banco General in die faktische Pleite.
Der Boden war seit Jahren vorbereitet. Die Zahl der Finanzinstitute war von 88 Ende 1988 auf 147 Anfang 1995 angeschwollen. Aufsicht? Kaum.
Die Bilanz ist hart. Elf Banken und 27 Finanzgesellschaften mussten schliessen, rund 200'000 Einleger waren betroffen. Zahlreiche Sparer verloren die Ersparnisse ihres ganzen Lebens. Und es blieb nicht bei 1995. Bei einem weiteren Einbruch 1997 brach nahezu das gesamte einheimische Finanzgewerbe zusammen; viele Menschen verloren ihre Einlagen, ganze Landesteile standen ohne Bank da.
Die Zentralbank selbst räumte später ein, wie schlecht die Bilanz war. Bei den Bankenkrisen und Konkursen zwischen 1995 und 2003 seien die Rückflussquoten für Sparer wie für den Staat äusserst tief gewesen. Ein einzelnes Beispiel: Beim Fondo Mutuo Banaleman verloren Tausende von Sparern gemeinsam rund 40 Millionen Dollar.
Credit Suisse: Die Kunden blieben verschont – die Investoren nicht
Im Vergleich dazu war die Credit Suisse ein chirurgischer Eingriff. Keine Insolvenz, kein Konkursverwalter, keine geschlossenen Schalter. Die Kontoguthaben der Kundinnen und Kunden waren zu keinem Zeitpunkt in Gefahr, sie wechselten einfach zur UBS.
Verloren haben andere. Zuerst die Aktionäre. Sie erhielten umgerechnet nur noch 0,76 Franken in UBS-Aktien – für Papiere, die am Freitag zuvor noch 1,86 Franken wert gewesen waren.
Härter traf es die Halter der sogenannten AT1-Anleihen. Auf Anordnung der Finma wurden rund 16 Milliarden Franken davon auf null abgeschrieben. Das Pikante daran: Die Aktionäre, die in einem Konkurs eigentlich hinter den Anleihegläubigern stehen, bekamen trotzdem noch Geld. Die übliche Rangfolge stand Kopf.
Auch der Staat ging Risiken ein. Zusätzlich zur Abschreibung gewährte der Bund der UBS eine mit Bundesgarantie gedeckte Verlustabsicherung von 9 Milliarden Franken. Diese hat die UBS später freiwillig wieder aufgelöst.
Der Streit ist noch nicht vorbei
Für die AT1-Gläubiger ist der Fall nicht abgeschlossen. Rund 3000 Klägerinnen und Kläger zogen vor Gericht, und das Bundesverwaltungsgericht gab ihnen recht: Der Abschreibung fehle die Rechtsgrundlage. Die Finma focht diesen Teilentscheid vom 1. Oktober 2025 vor Bundesgericht an.
Bis heute ist nichts zurückgeflossen. Das Bundesgericht hat der Beschwerde aufschiebende Wirkung erteilt; die Anleihen bleiben wertlos, bis es in der Sache entscheidet. Wann das sein wird, ist offen. In den USA scheiterten die Kläger. Ein New Yorker Berufungsgericht befand, die Schweiz habe als Aufsichtsbehörde und nicht als Marktteilnehmerin gehandelt.
Einordnung
Drei Länder, drei Muster. In Paraguay verloren gewöhnliche Sparer ihr Erspartes, weil niemand da war, der hätte zahlen können. In Thailand rettete der Staat die Einlagen nominal, liess sie aber in Papier erstarren und durch eine halbierte Währung entwerten. In der Schweiz blieb das Sparbuch unangetastet, dafür wurden Aktionäre und Anleihegläubiger in einer Sonntagnacht enteignet, auf einer Rechtsgrundlage, die ein Bundesgericht inzwischen bezweifelt.
Die Lehre daraus ist keine beruhigende. Ob man bei einem Bankencrash sein Geld verliert, entscheidet weniger die Bank als die Frage, wo man in der Rangfolge steht. Und wer diese Rangfolge im Ernstfall festlegt. In Bangkok war es die Zentralbank unter IWF-Auflagen. In Asunción niemand. In Bern ein Notrecht, das ein Wochenende lang galt.
Der Kontoinhaber von 2023 wurde geschützt. Ob das beim nächsten Mal auch so ist, hängt davon ab, wie viel der Staat dann noch zu geben hat.
Wie sicher fühlen Sie sich mit Ihrem Geld auf einer Schweizer Bank? Und hätten Sie damals gewusst, wo Sie in der Rangfolge stehen? Schreiben Sie es in die Kommentare.
Über Swissvox
Swissvox ist eine unabhängige Schweizer Medienplattform für Politik, Wirtschaft und Gesellschaft, die sich ausschliesslich über ihre Leserinnen und Leser finanziert: frei von Parteien, Werbekunden und staatlicher Unterstützung. Wer unabhängigen Journalismus stärken will, kann das über die Swissvox-Mitgliedschaft tun. Zahle 1, erhalte 2: Ein Swissvox-Abo ist zugleich ein Techvox-Abo. Techvox ist die englische Ausgabe von Swissvox und berichtet über neue Technologien, KI, Robotik und vieles mehr. Die Inhalte lassen sich per Klick ins Deutsche übersetzen.